Самозапрет на кредиты: как это работает и спасает ли от мошенников
Ежегодно тысячи россиян сталкиваются с ситуацией, когда на их имя оформляют кредит или микрозайм без их ведома. По данным МВД, в 2024 году кибермошенники похитили у граждан около 200 млрд рублей. Одна из самых распространённых схем — позвонить от имени «службы безопасности банка», запугать человека, а потом заставить его оформить кредит и перевести деньги на «безопасный счёт». С 1 марта 2025 года в России заработал закон, который даёт каждому гражданину возможность добровольно закрыть себе доступ к новым кредитам и займам. Механизм называется самозапрет на кредиты.
К сентябрю 2025 года им воспользовались уже около 14 миллионов человек. Но насколько эффективно это работает и какие у механизма есть слабые места? Разбираемся подробно.
Что такое самозапрет на кредиты
Самозапрет — это добровольный отказ гражданина от возможности оформить на своё имя потребительский кредит в банке или микрозаём в МФО. Информация о запрете вносится в кредитную историю человека и передаётся во все квалифицированные бюро кредитных историй (БКИ). Когда банк или МФО получают заявку на кредит от вашего имени, они обязаны проверить кредитную историю. Если в ней есть отметка о самозапрете, кредитор обязан отказать.
Ключевой принцип: запрет устанавливается бесплатно, бессрочно и неограниченное количество раз. Вы можете поставить его сегодня, снять через месяц, поставить снова — и так сколько угодно.
Правовая основа — Федеральный закон № 31-ФЗ от 26.02.2024, который внёс изменения в законы «О кредитных историях» и «О потребительском кредите (займе)».
На какие кредиты распространяется запрет, а на какие — нет
Самозапрет действует на потребительские кредиты и займы, что чаще всего становятся инструментом мошенников.
Блокируется
- Потребительские кредиты без залога
- Микрозаймы в МФО
- Кредитные карты (новые)
- Овердрафты по банковскому счёту
Доступно
- Ипотека
- Автокредиты под залог транспортного средства
- Образовательные кредиты с господдержкой (деньги перечисляются напрямую учебному заведению)
- Кредиты под залог недвижимости
- Поручительства
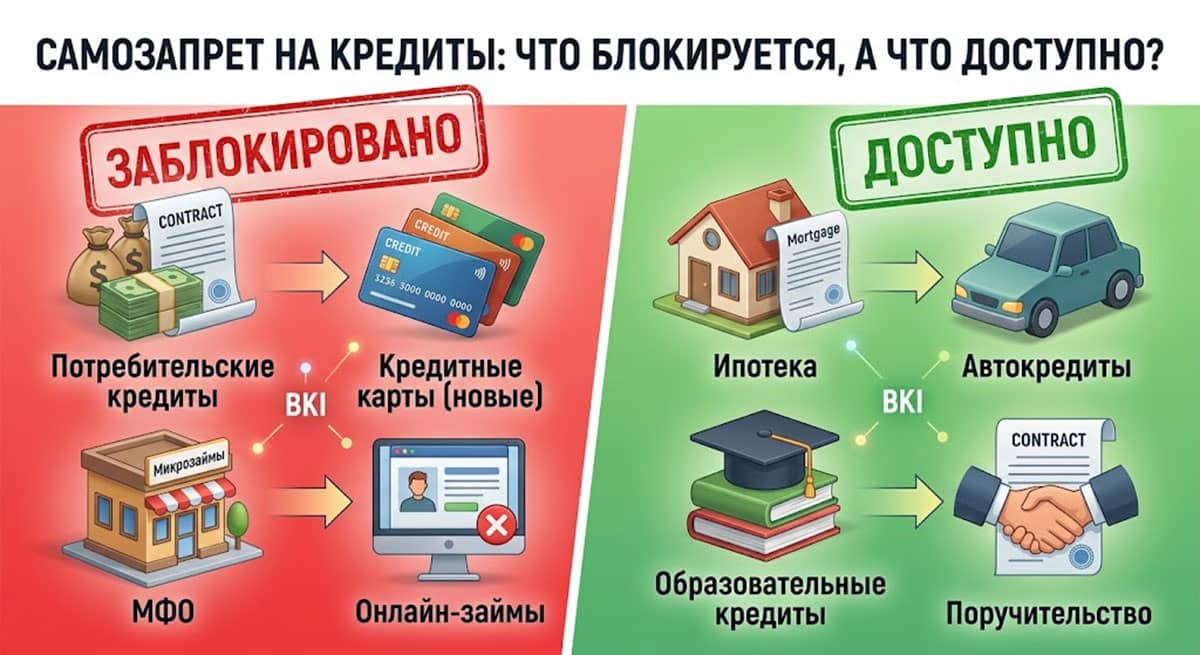
Логика ограничений проста: при выдаче ипотеки, автокредита или образовательного кредита деньги идут напрямую продавцу или образовательному учреждению, поэтому риски мошенничества минимальны. Злоумышленнику незачем оформлять на жертву именно ипотеку — деньги на руки он не получит.
Важный нюанс с рассрочкой: если рассрочку предоставляет банк или МФО (и заключается кредитный договор) — самозапрет на неё распространяется. Если же это сервис оплаты частями, где кредитный договор не заключается, — самозапрет не работает.
Виды самозапрета: полный и частичный
Закон позволяет настроить запрет гибко. Не обязательно блокировать вообще всё.
- Полный запрет
Нельзя оформить ни один потребительский кредит или заём, ни в банке, ни в МФО, ни дистанционно, ни в офисе.
- Частичный запрет
Можно настроить по двум параметрам:
- По типу кредитора: запретить только банки или только МФО. Например, можно разрешить себе брать кредиты в банках, но закрыть доступ к микрозаймам, где риски мошенничества традиционно выше.
- По способу оформления: запретить только дистанционные заявки или все способы сразу. Например, если вы установите запрет на удалённое оформление, получить кредит можно будет только при личном визите в отделение банка с паспортом. Это надёжный компромисс: мошенники, как правило, действуют удалённо и не могут прийти в офис с вашим паспортом.
Снять самозапрет можно только полностью, выборочно отменить часть ограничений не получится.
Как установить самозапрет: два способа
Способ 1. Через Госуслуги (с 1 марта 2025 года)
Понадобится подтверждённая учётная запись на портале и электронная подпись — подойдёт любая: простая (ПЭП), неквалифицированная УНЭП через приложение «Госключ» или квалифицированная УКЭП.
Пошаговая инструкция
- Зайдите на портал «Госуслуги» в раздел «Услуги» → «Штрафы, налоги» → «Другое» → «Установление запрета на получение кредита».
- Нажмите «Начать» и проверьте автоматически подгруженные данные: ФИО, серию и номер паспорта, ИНН.
- Выберите вид запрета: полный или частичный.
- Если выбрали частичный, укажите параметры: только банки или только МФО, только дистанционные заявки или все способы оформления.
- Выберите тип электронной подписи и подпишите заявление.
- Отправьте заявление.
Уведомления от БКИ о том, что запрет внесён в кредитную историю, поступят в личный кабинет. Ограничение начнёт действовать на следующий день после получения первого уведомления.
Способ 2. Через МФЦ (с 1 сентября 2025 года во всех регионах)
Понадобится только паспорт. Электронная подпись не требуется — заявление подписывается собственноручно.
Пошаговая инструкция
- Придите в любой МФЦ независимо от места жительства.
- Заполните шаблонное заявление, выбрав условия запрета.
- Подпишите и передайте сотруднику.
Отметка в кредитной истории появится на следующий день. Бумажное уведомление об установке запрета МФЦ выдаст через три рабочих дня.
Сроки вступления в силу
- Заявление подано до 22:00 по местному времени — сведения включаются в кредитную историю в тот же день, запрет начинает действовать на следующий день.
- Заявление подано после 22:00 — сведения включаются на следующий день, запрет вступает в силу через день.
Как снять самозапрет
Если вам понадобится кредит, запрет можно снять в любой момент через Госуслуги или МФЦ.
Через Госуслуги
Заявление нужно подписать уже не простой, а как минимум неквалифицированной электронной подписью (УНЭП) через приложение «Госключ». Это сделано специально для безопасности: чтобы мошенник, получивший доступ к вашей учётной записи, не мог снять запрет и оформить кредит на ваше имя. Простая ПЭП для снятия не подойдёт — это дополнительная защита.
Через МФЦ
Процедура такая же, как при установке: приходите с паспортом, заполняете заявление, подписываете лично. Электронная подпись не нужна.
После подачи заявления на снятие кредитная история обновляется в тот же день (если подали до 22:00) или на следующий день. С этого момента банки и МФО снова могут рассматривать ваши заявки. По закону кредитор не вправе отказать вам только на том основании, что в кредитной истории ранее стоял самозапрет.
Спасает ли самозапрет от всех мошенников
Короткий ответ: от большинства — да, но не от всех. Разберём основные сценарии.
Что самозапрет точно предотвращает
- Оформление кредита по чужим документам
Если злоумышленник завладел копией вашего паспорта или данными и пытается подать заявку в банк или МФО от вашего имени — кредитор увидит отметку о запрете и будет обязан отказать. Это самый распространённый и самый опасный сценарий, и именно от него механизм защищает лучше всего.
- Массовую рассылку заявок в МФО
Раньше мошенники могли за один вечер разослать десятки заявок в разные микрофинансовые организации и получить несколько микрозаймов на одно имя. С самозапретом этот канал закрыт полностью.
- Сценарий «телефонного мошенника»
Человеку звонят от имени «службы безопасности», убеждают оформить кредит и перевести деньги. Если запрет стоит, кредит просто не выдадут, заявка будет отклонена автоматически. Да, мошенник может уговорить жертву сначала снять запрет, но это уже требует дополнительных действий и времени, в течение которого человек может одуматься или обратиться за помощью.
Что самозапрет НЕ предотвращает
- Социальную инженерию в чистом виде
Если мошенник убедит вас самостоятельно снять запрет и оформить кредит — самозапрет не поможет. Он технический барьер, а не психологический. Защита от этого — только ваша бдительность и здравый смысл: никто из сотрудников банков, полиции или «службы безопасности» не просит оформлять кредиты и переводить деньги.
- Преступления, не связанные с кредитами
Самозапрет не защищает от кражи денег с ваших счетов, от перевода средств с ваших карт, от оформления электронных кошельков на ваше имя или от других видов мошенничества, не связанных с выдачей кредита.
- Кредиты, на которые запрет не распространяется
Ипотека, автокредиты, кредиты под залог недвижимости и поручительства остаются доступными. Теоретически мошенник, имеющий полный набор ваших документов и возможность пройти банковские проверки, может попытаться оформить залоговый кредит. На практике это значительно сложнее — требуется оценка имущества, личное присутствие и нотариальные действия.
Советы юристов
Кому стоит установить самозапрет
Точно стоит, если:
- Вы не планируете брать потребительские кредиты в ближайшем будущем.
- Вы пожилой человек или у вас пожилые родственники. Статистика показывает, что именно они чаще всего становятся жертвами «телефонных» кредитных мошенников.
- Вы потеряли паспорт или опасаетесь утечки персональных данных.
- Вы работаете с конфиденциальной информацией и опасаетесь целенаправленных атак.
Можно обойтись без запрета, если:
- Вы активно пользуетесь кредитными продуктами и часто оформляете новые карты или займы.
- Вы предприниматель и периодически берёте потребительские кредиты на личные нужды или бизнес-цели.
Оптимальная стратегия: частичный запрет
Если вы не хотите полностью закрывать себе доступ к кредитам, установите частичный запрет на дистанционное оформление в МФО. Это блокирует самый опасный канал — удалённые микрозаймы, которые мошенники оформляют чаще всего, — и оставляет вам возможность при необходимости получить кредит в банке при личном визите.
Поставьте запрет пожилым родственникам
Люди старше 60 лет главная мишень мошенников. Они реже оформляют кредиты сами, но именно на них чаще всего берут займы обманным путём. Помогите родителям и бабушкам с дедушками установить самозапрет через Госуслуги или сходите вместе с ними в МФЦ. Это займёт 15 минут, но может сэкономить сотни тысяч рублей и недели нервов.
Регулярно проверяйте кредитную историю
Даже с самозапретом стоит минимум раз в год запрашивать свою кредитную историю. Это можно сделать бесплатно через Госуслуги или напрямую в БКИ. Так вы вовремя заметите подозрительные запросы или записи, даже если кредит по ним не был выдан.
Если на вас уже оформили кредит
Если вы узнали, что на ваше имя оформлен кредит или заём, который вы не брали:
- Немедленно установите самозапрет, чтобы предотвратить новые займы.
- Обратитесь в банк или МФО, выдавший кредит, с заявлением о мошенничестве. Потребуйте копии документов: заявки, копию паспорта, договор.
- Подайте заявление в полицию. Это можно сделать через Госуслуги или лично в отделении.
- Запросите выписку из кредитной истории и проверьте, нет ли других подозрительных записей.
- Обратитесь к юристу — в спорных случаях потребуется судебный иск о признании кредитного договора незаключённым.
Частые вопросы
Можно ли поставить запрет, если у меня уже есть кредиты?
Да. Самозапрет не влияет на действующие кредиты — вы продолжаете платить по ним в обычном режиме. Запрет касается только выдачи новых кредитов и займов.
Может ли мошенник снять мой самозапрет?
Через Госуслуги — крайне маловероятно. Для снятия требуется неквалифицированная или квалифицированная электронная подпись, которую нельзя получить без доступа к вашему телефону и приложению «Госключ». Через МФЦ — только при личном визите с паспортом.
Влияет ли самозапрет на кредитный рейтинг?
Нет. Сам факт установки или снятия запрета не учитывается при расчёте кредитного рейтинга. Банки не видят самозапрет как негативный фактор.
Что если я забыл, ставил ли я запрет?
Проверить статус самозапрета можно на Госуслугах в том же разделе, где он устанавливается. Также информация о запрете отображается в кредитной истории.
Можно ли установить запрет на детей?
Нет, самозапрет устанавливается только лично на себя. Если вы хотите защитить несовершеннолетнего ребёнка, следите за сохранностью его документов. Оформить кредит на имя несовершеннолетнего и так практически невозможно.
Итог
Самозапрет на кредиты — один из самых простых, бесплатных и при этом эффективных инструментов защиты от кредитного мошенничества. Он не панацея и не заменяет здравый смысл, но создаёт надёжный технический барьер, который закрывает самые опасные каналы: дистанционное оформление микрозаймов и потребительских кредитов по чужим или украденным документам.
Рекомендация юристов: установите запрет прямо сейчас, если не планируете брать кредиты в ближайшие месяцы. А если планируете — выберите частичный запрет, закрывающий хотя бы удалённые займы в МФО. Это занимает 10 минут через Госуслуги и может уберечь вас от многомесячных судов и испорченной кредитной истории.
Если же мошенники уже успели оформить на вас кредит — не пытайтесь разобраться в одиночку. Обращайтесь за юридической помощью: квалифицированный юрист поможет оспорить кредитный договор, составить заявления в банк, полицию и суд, а также добиться удаления недостоверных записей из кредитной истории.