Рассрочка стала другой: что изменилось 1 апреля 2026 года и как не испортить кредитную историю
Каждый третий покупатель на маркетплейсах хотя бы раз выбирал при оплате кнопку «разбить на части». Яндекс.Сплит, Долями, Подели, Ozon Рассрочка — эти сервисы давно стали привычными. Но до апреля 2026 года они работали практически без правил: кто-то закладывал процент в цену, кто-то навязывал допуслуги, а просрочка могла обернуться непредсказуемыми штрафами.
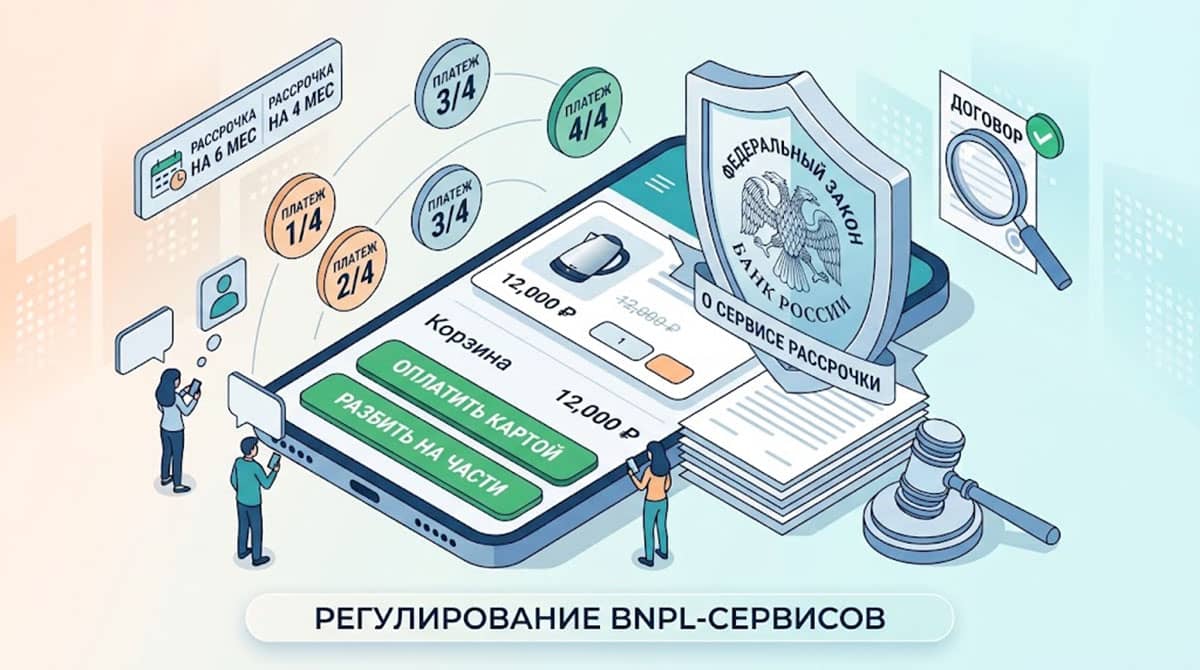
С 1 апреля 2026 года вступил в силу Федеральный закон «О деятельности по предоставлении сервиса рассрочки» — первый документ, который навёл в этой сфере порядок. Изменения затронули почти каждого, кто покупает товары онлайн. Юристы компании Юрист СПб разобрали, что именно поменялось, как новые правила влияют на кредитную историю и на что обратить внимание при оформлении рассрочки.
Что произошло в двух словах
Раньше BNPL-сервисы (от английского buy now, pay later — «покупай сейчас, плати потом») жили в серой зоне: на них не распространялось ни законодательство о потребительском кредите, ни жёсткий контроль регулятора. Операторы сами придумывали условия от сроков до штрафов, а покупатель принимал их одной галочкой в приложении.
Теперь всё по-другому. Появился реестр операторов рассрочки, который ведёт Банк России. Компании без регистрации в нём не имеют права предоставлять рассрочку. Установлены ограничения по срокам, штрафам, суммам. А данные о крупных договорах, от 50 000 ₽, уходят в бюро кредитных историй.
Семь главных изменений
1. Срок рассрочки — не больше 6 месяцев
До нового закона сервисы могли растягивать платежи на год и даже на два. Теперь потолок — 6 месяцев. А с 1 апреля 2028 года срок сократят до 4 месяцев.
Это значит, что если раньше ноутбук за 120 000 ₽ можно было выплачивать по 5 000 ₽/месяц два года, то теперь придётся платить около 20 000 ₽/месяц полгода. Для кого-то такие суммы станут неподъёмными, и покупку придётся отложить или заменить на кредит.
Важно: ограничение касается именно BNPL-сервисов — посредников между магазином и покупателем. Карты рассрочки с длительным льготным периодом (до 24 месяцев) это не затрагивает, они работают по закону о потребительском кредите.
2. Один ценник для всех способов оплаты
Раньше магазины могли ставить разные цены:
- одна при оплате сразу,
- другая, выше, при покупке в рассрочку.
Разницу маскировали под «комиссию» или просто незаметно прибавляли к стоимости товара.
По новому закону цена товара в рассрочку должна быть такой же, как при оплате наличными или картой. Если вы видите, что при выборе «Долями» или «Сплита» ценник растёт — это прямое нарушение. За такое Роспотребнадзор может оштрафовать продавца до 500 000 ₽.
3. Никаких комиссий и скрытых платежей
Операторам рассрочки запретили брать с покупателя плату за сам факт использования рассрочки, за внесение платежей или за досрочное погашение. Рассрочка для покупателя стала по-настоящему бесплатной — вы платите ровно столько, сколько видите на ценнике. Операторы зарабатывают на комиссии с продавца, а не с покупателя.
4. Штрафы ограничены 20% годовых
Раньше размер неустойки определял сам сервис. Cуммы могли быть произвольными и непредсказуемыми. Теперь штраф за просрочку не может превышать 20% годовых от суммы просроченной задолженности.
Например, если вы просрочили платёж в 5 000 ₽ на месяц, максимальная неустойка составит около 82 ₽. До закона сервис мог начислить и 500 ₽, и 1 000 ₽ — как прописано в договоре.
5. Досрочное погашение в любой момент и без штрафов
Покупатель теперь вправе полностью или частично погасить рассрочку когда угодно, без дополнительных комиссий. При частичном погашении оператор обязан предоставить обновлённый график платежей с указанием оставшейся суммы и сроков.
6. Покупки от 50 000 ₽ попадают в кредитную историю
Это, пожалуй, самое обсуждаемое нововведение. Если сумма рассрочки или общая задолженность перед одним оператором превышает 50 000 ₽, оператор обязан передать данные в бюро кредитных историй.
Раньше рассрочка была «невидимой» для банков: даже если человек набрал пять рассрочек и стабильно просрочивал платежи, это не отражалось на его кредитном рейтинге. Теперь банки и МФО увидят реальную долговую нагрузку, и это может повлиять на одобрение кредита или ипотеки в будущем.
Что это значит на практике
- Покупка кроссовок за 8 000 ₽ в Сплите не отразится в кредитной истории.
- Рассрочка на холодильник за 65 000 ₽ появится в БКИ.
- Несколько мелких рассрочек у одного оператора, сумма которых превысила 50 000 ₽ тоже попадёт в БКИ.
7. Взыскание долга только через суд и не сразу
Оператор рассрочки не может обратиться в суд раньше, чем через 60 календарных дней после направления уведомления о задолженности. Передать долг коллекторам до передачи данных в БКИ тоже запрещено. Это даёт покупателю время разобраться с ситуацией и погасить долг, оспорить начисления или договориться с оператором.
Как не испортить кредитную историю: чек-лист
Поскольку данные о крупных рассрочках теперь уходят в БКИ, относиться к ним нужно так же серьёзно, как к кредитам. Несколько правил:
- Следите за общей суммой
Лимит в 50 000 ₽ считается по всем вашим активным рассрочкам у одного оператора, а не по одной покупке. Три рассрочки по 20 000 ₽ у одного сервиса — это уже 60 000 ₽, и данные уйдут в БКИ.
- Не пропускайте платежи
Просрочка по рассрочке от 50 000 ₽ зафиксируется в кредитной истории так же, как просрочка по кредиту. Это может снизить кредитный рейтинг и повлиять на будущие займы.
- Проверяйте ценник
Если при выборе рассрочки цена товара увеличилась — это нарушение закона. Не соглашайтесь, фиксируйте экран, обращайтесь в Роспотребнадзор.
- Читайте договор перед подписью
По закону оператор обязан показать вам полный текст договора в наглядной форме до оформления. Проверьте срок, график платежей, размер неустойки — он не должен превышать 20% годовых.
- Гасите досрочно
Если появились лишние деньги, закройте рассрочку без штрафов. Это снизит вашу долговую нагрузку и уберёт запись из БКИ (если сумма была выше 50 000 ₽).
- Проверяйте кредитную историю
Раз в год вы можете бесплатно получить отчёт из любого БКИ. Если видите рассрочку, которой не оформляли, или ошибочные данные о просрочке — оспаривайте через БКИ или обращайтесь к юристу.
Что не попало под новый закон
Закон регулирует только BNPL-сервисы, посредников между покупателем и магазином. Он не распространяется на:
- договоры, заключённые до 1 апреля 2026 года — они действуют на старых условиях;
- прямую рассрочку от продавца без участия BNPL-сервиса (например, когда мебельная фабрика сама разбивает платежи);
- потребительские кредиты и карты рассрочки, которые работают по закону о потребительском кредите;
- договоры долевого участия при покупке квартиры в новостройке;
- партнёрское (исламское) финансирование.
Что в итоге
Закон уже полгода в силе, и первые итоги говорят в его пользу. Покупатель защищён от скрытых наценок, навязанных услуг и непредсказуемых штрафов. Операторы работают под контролем Банка России, а договоры — по единым правилам.
Но есть и обратная сторона:
- рассрочка стала короче,
- крупные покупки — заметнее для банков,
- ежемесячные платежи — выше. Если раньше можно было растянуть телефон на год по 5 000 ₽, теперь максимум на полгода по 10 000 ₽.
Относитесь к рассрочке как к полноценному финансовому обязательству. Это не подарок и не бесплатный обед — это долг, который с апреля 2026 года может отразиться на вашей кредитной истории.