Банкротство физических лиц в 2026 году: спасение или ловушка?
Звонит коллектор в восьмой раз за день. Зарплата уходит на погашение микрозаймов, которые когда-то казались мелочью. Кредитная карта перекрыта другой кредитной картой. Знакомая говорит: «Объявляй банкротство, списывают всё». Но так ли это на самом деле?
К постоянно обращаются люди, которые оказались в долговой яме. Одни уже решили банкротиться и хотят, чтобы всё прошло гладко. Другие сомневаются: боятся последствий, не верят, что долги действительно спишут, или наслушались историй, когда процедура обходилась дороже самих долгов. Третьи хотят знать, можно ли обанкротиться «забесплатно», без финансового управляющего, без суда, без расходов.
За последние годы институт банкротства физических лиц в России прошёл долгий путь — от малоизвестной процедуры до массового явления. И если раньше это было экзотикой, то сегодня это рабочий инструмент, которым воспользовались уже сотни тысяч человек. Но правила меняются, практика накапливается, и то, что работало вчера, сегодня может обернуться отказом или даже обвинением в преднамеренном банкротстве.
В этой статье разберём подробно кому реально поможет банкротство, какие подводные камни ждут в 2026 году, сколько это стоит на самом деле и какие мифы пора забыть.
Что такое банкротство и кому оно доступно
Банкротство физических лиц — это законный способ списать долги, если человек объективно не может их выплатить. Процедура регулируется Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)».
Вне суда (внесудебное банкротство через МФЦ)
Доступно, если:
- ваш общий долг от 25 000 ₽ до 1 000 000 ₽,
- у вас нет имущества, которое можно продать для погашения долгов,
- у вас нет дохода, из которого можно взыскивать задолженность, либо доход ниже прожиточного минимума.
Проверить возможность можно через портал Госуслуг. Заявление подаётся в МФЦ, процедура бесплатна.
Через суд
Если долг превышает <>500 000 ₽, а просрочка более трёх месяцев, подать на банкротство — ваше право. Но даже при меньшем долге вы можете обратиться в суд, если понимаете, что платить нечем, и в обозримом будущем не появится возможность. Судебное банкротство платная процедура, и об этом мы подробно поговорим ниже.
Какие долги списываются, а какие — нет
Это, пожалуй, главный вопрос, который задают клиенты. И ответ на него не такой простой, как кажется на первый взгляд.
Списываются
- Кредитные долги (потребительские кредиты, кредитные карты);
- микрозаймы в МФО;
- долги по распискам перед физическими лицами;
- долги по коммунальным платежам;
- налоги и штрафы;
- задолженность перед поставщиками услуг связи.
Не списываются
- Алименты, ни текущие, ни задолженность;
- возмещение вреда жизни и здоровью;
- возмещение морального вреда;
- субсидиарная ответственность (если вы были руководителем или учредителем компании);
- долги, возникшие в результате мошенничества;
- заработная плата и выходные пособия, если вы были работодателем (ИП).
Серая зона
Долги, по которым суд установит признаки недобросовестности. Например, вы взяли кредит за месяц до подачи на банкротство, заведомо зная, что платить не будете. Или переписали квартиру на родственника накануне процедуры. В таких случаях суд может отказать в списании конкретного долга или всей задолженности, оставив вас и банкротом, и должником одновременно — самый неприятный сценарий.
Сколько на самом деле стоит банкротство
Многие видят рекламу: «Банкротство под ключ за 9 000 ₽ в месяц». Звучит заманчиво. Давайте разберём, из чего складывается реальная стоимость.
Обязательные судебные расходы
- Вознаграждение финансового управляющего — 25 000 ₽ за одну процедуру.
Если процедура включает реализацию имущества (а это бывает в большинстве случаев), плюс 25 000 ₽.
Итого — от 25 000 ₽ до 50 000 ₽ только за работу управляющего.
- Госпошлина — 300 ₽.
- Публикации в Едином федеральном реестре сведений о банкротстве (ЕФРСБ) и газете «Коммерсантъ» — около 10 000 ₽—15 000 ₽.
- Почтовые расходы — 2 000 ₽—5 000 ₽.
- Оценка имущества (если есть) — от 5 000 ₽.
Итого обязательные расходы — от 40 000 ₽ до 70 000 ₽, даже если у вас нет имущества и процедура максимально простая.
Услуги юриста
Если вы нанимаете компанию, которая ведёт ваше дело «под ключ», стоимость начинается от 80 000 ₽—100 000 ₽ и может превышать 200 000 ₽ в сложных случаях.
Реклама «9 000 ₽ в месяц» обычно означает рассрочку на общую сумму 100 000 ₽—150 000 ₽, то есть вы платите частями, но итоговая сумма значительно выше, чем кажется.
Важно понимать: финансовый управляющий — обязательная фигура процедуры, и без него банкротство через суд невозможно. Найти управляющего, который согласится вести ваше дело, одна из главных сложностей. Многие управляющие отказываются от дел с небольшим количеством имущества, потому что их вознаграждение фиксировано и не зависит от сложности случая. Юридическая компания помогает решить эту проблему, поскольку у неё есть наработанные контакты с управляющими.
Внесудебное банкротство: бесплатный путь — кому подходит
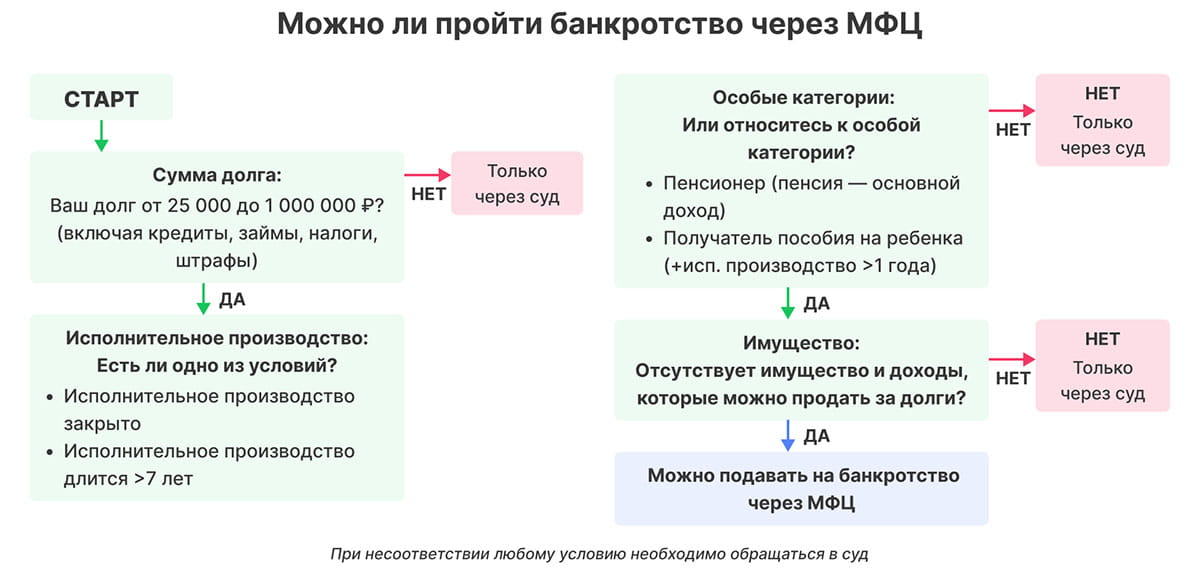
С 2020 года в России работает упрощённая процедура банкротства через МФЦ. Она бесплатна, не нужно платить ни госпошлину, ни вознаграждение управляющему, ни за публикации. Процедура длится шесть месяцев, после чего долги списываются.
Но есть жёсткие условия
- Долг от 25 000 ₽ до 1 000 000 ₽.
- У вас нет имущества, — ни квартиры с ипотекой, ни машины, ни вкладов — ничего, что можно реализовать.
- Нет дохода для взыскания, либо он ниже прожиточного минимума на вас и ваших иждивенцев.
- В отношении вас не ведётся исполнительное производство, по которому есть возможность взыскания.
Если пристав закончил производство по причине невозможности взыскания (п. 4 ч. 1 ст. 46 ФЗ «Об исполнительном производстве») — это ваш путь.
Когда внесудебное банкротство не подойдёт
- У вас есть квартира (не единственное жильё), машина, дача, вклады;
- вы работаете и получаете зарплату выше прожиточного минимума;
- долг больше миллиона рублей;
- есть открытые исполнительные производства, по которым взыскание возможно.
На практике многие люди приходят в МФЦ с надеждой на бесплатное банкротство и получают отказ, потому что у них есть официальный доход или имущество. В этом случае остаётся только судебный путь.
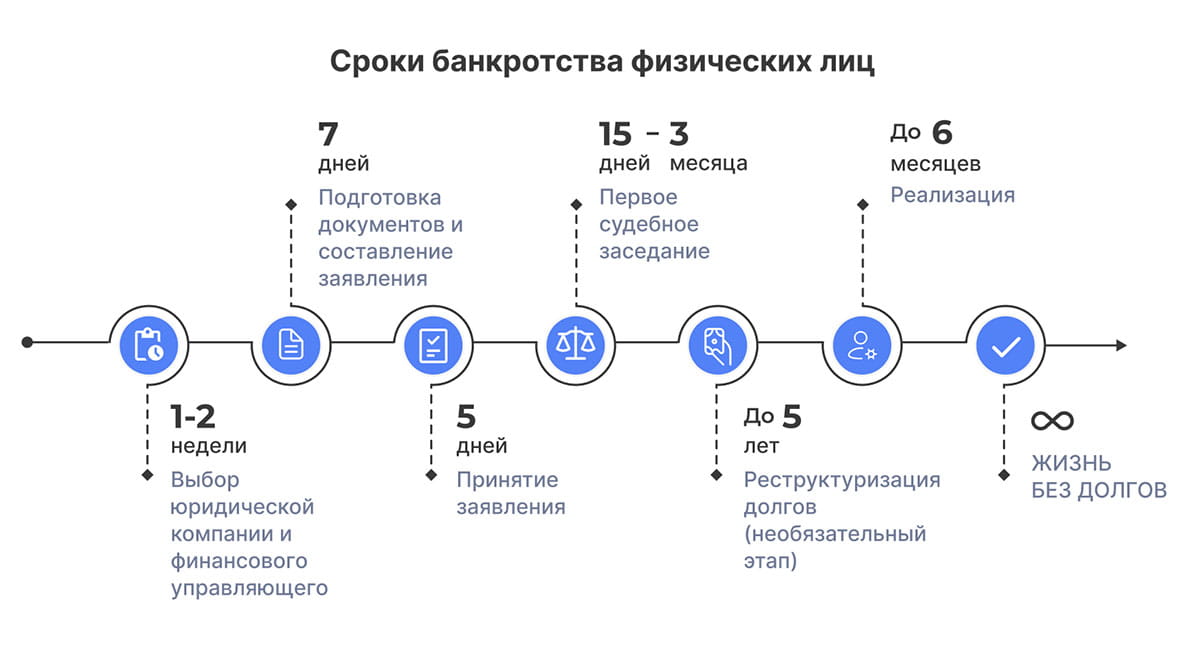
Процедура банкротства шаг за шагом
Давайте разберём, как проходит судебная процедура банкротства от подачи заявления до списания долгов.
Шаг 1. Сбор документов
Вам потребуются:
- справки о доходах за последние три года,
- справки из банков о счетах и остатках,
- кредитные договоры,
- документы на имущество (выписки из Росреестра, ПТС, свидетельства),
- справка из ФНС,
- справки о задолженности от кредиторов,
- копии паспорта, СНИЛС, ИНН, свидетельств о браке, разводе, рождении детей.
Если документы неполные, суд может оставить заявление без движения, и вы потеряете время. На этом этапе помощь юриста особенно ценна: он знает, какие именно документы нужны и в каком виде.
Шаг 2. Подача заявления в арбитражный суд
Заявление подаётся в арбитражный суд по месту жительства. В заявлении указывается:
- размер долга,
- перечень кредиторов,
- обоснование невозможности платить,
- предложение кандидатуры финансового управляющего (обычно через саморегулируемую организацию).
Важный момент: с момента, когда суд признал заявление обоснованным и ввёл процедуру реструктуризации, начисление пеней и штрафов по кредитам останавливается. Коллекторы больше не имеют права вас беспокоить. Все требования предъявляются только через процедуру банкротства.
Шаг 3. Реструктуризация долгов
Это первый этап судебной процедуры. Суд пытается утвердить план реструктуризации — график погашения долга в течение трёх лет. Если у вас есть доход, который позволяет погашать долг за этот срок, и план устраивает кредиторов, имущество не продаётся, долги реструктуризируются.
На практике план реструктуризации утверждается редко. В большинстве случаев человек обращается за банкротством именно потому, что платить нечем. Тогда процедура переходит на следующий этап.
Шаг 4. Реализация имущества
Если реструктуризация невозможна, суд вводит процедуру реализации имущества. Финансовый управляющий описывает и оценивает ваше имущество, формирует конкурсную массу и продаёт его на торгах.
Что не могут забрать (по ст. 446 ГПК РФ)
- Единственное жильё (если оно не в ипотеке);
- предметы домашнего обихода и личные вещи;
- профессиональное оборудование, необходимое для работы (до определённой стоимости);
- продукты питания и деньги на прожиточный минимум;
- государственные награды и призы.
Что заберут
- Вторую квартиру, дачу, гараж;
- автомобиль (если он не нужен для работы или не является средством передвижения инвалида);
- банковские вклады;
- акции, доли в уставном капитале;
- дорогостоящие предметы искусства и ювелирные украшения.
Шаг 5. Списание долгов
После завершения реализации имущества и расчётов с кредиторами (насколько это возможно из вырученных средств) суд выносит определение о завершении процедуры банкротства. С этого момента все оставшиеся долги считаются списанными. Кредиторы больше не имеют права требовать их выплаты.
Вся процедура от подачи заявления до списания долгов занимает в среднем 8–12 месяцев.
Последствия банкротства: что будет после
Многие боятся последствий больше, чем самой процедуры. Давайте разберём, что реально ждёт банкрота после завершения процедуры.
Обязательные последствия (ст. 213.30 Закона № 127-ФЗ)
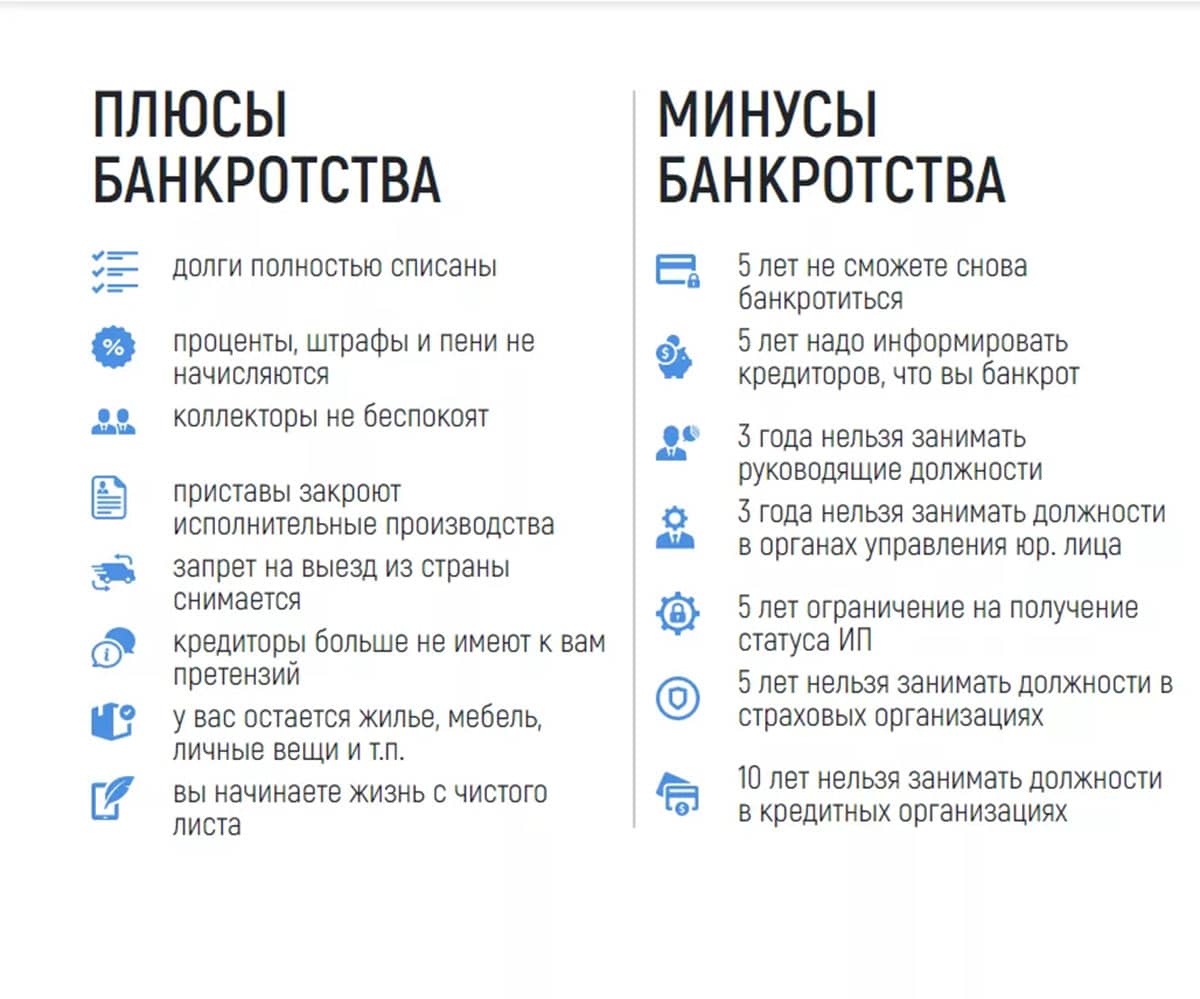
- В течение пяти лет вы обязаны указывать факт банкротства при подаче заявлений на кредит или займ.
Банк, узнав о банкротстве, может отказать, но и может дать кредит, если сочтёт вас платёжеспособным. На практике получить кредит в первые год-два после банкротства сложно, но возможно, особенно в банках, которые специализируются на работе с такими клиентами.
- В течение трёх лет вы не можете занимать руководящие должности в организациях, управлять юридическим лицом иным образом. Для большинства людей это не имеет значения.
- В течение десяти лет нельзя руководить кредитной или страховой организацией, инвестиционным фондом, НПФ. Для большинства — тоже неактуально.
- В течение пяти лет нельзя стать финансовым управляющим.
Мифы о последствиях
- «Запрет на выезд за границу» — нет, после завершения процедуры такого запрета нет. Запрет возможен только в период процедуры, если суд сочтёт, что вы можете скрыться.
- «Конфискуют всё, включая единственное жильё» — нет, единственное жильё защищено законом. Исключение — если оно заложено по ипотеке.
- «Нельзя открыть банковский счёт» — можно. После завершения процедуры ваши счета открываются в обычном режиме.
- «Дети банкрота не смогут учиться в вузе на бюджете» — это полная ерунда, такого ограничения нет.
- «Банкротство заносится в «какой-то список», и тебя не возьмут на работу» — сведения о банкротстве публикуются в открытом реестре, но большинство работодателей не проверяет эту информацию. Исключение — государственные и финансовые организации.
Когда банкротство может навредить: пять опасных ситуаций
Банкротство — мощный инструмент, но он не универсален. Есть ситуации, когда процедура не просто не поможет, но и создаст дополнительные проблемы.
1. Недобросовестность при получении кредитов
Если суд установит, что вы брали кредиты, заведомо зная, что не будете платить, или предоставляли банку ложные сведения о доходах, долг может не списаться. Вы пройдёте всю процедуру, понесёте все расходы, но останетесь должны.
Пример из практики: клиент брал кредиты, указывая доход, который в три раза превышал реальный. В банкротстве суд признал поведение недобросовестным, кредиты не списаны, человек остался должником и потерял деньги на процедуре.
2. Сокрытие или отчуждение имущества
Если в течение трёх лет до банкротства вы продали или подарили квартиру, машину, долю в бизнесе, финансовый управляющий обязан оспорить эти сделки. Если суд признает их недействительными, имущество возвращается в конкурсную массу и продаётся.
Самое неприятное: если вы переписали имущество на родственника, а суд оспорил сделку, — имущество изымут и у вашего родственника, и он останется ни с чем.
3. Банкротство при наличии ипотеки
Ипотечная квартира не является единственным жильём в смысле ст. 446 ГПК РФ, она заложена банку. В банкротстве ипотечную квартиру продадут, даже если это ваше единственное жильё и там прописаны дети. Вырученные деньги пойдут банку, а остаток — остальным кредиторам.
Если ипотека ваш единственный актив и единственное жильё, банкротство может оставить вас на улице. В такой ситуации нужно консультироваться с юристом до принятия решения. Возможно, есть другие варианты: реструктуризация кредита, отсрочка, продажа квартиры самостоятельно до процедуры.
4. Банкротство ИП
Если вы индивидуальный предприниматель, банкротство имеет особенности. В процедуре будут проверены все ваши сделки как ИП за последние три года. Если найдут признаки преднамеренного банкротства, может последовать административная или даже уголовная ответственность. Кроме того, после банкротства ИП нельзя перерегистрироваться в течение пяти лет.
5. Процедура дороже, чем долг
Если ваш общий долг — 100 000 ₽—200 000 ₽, а обязательные расходы на процедуру — 50 000 ₽—70 000 ₽ плюс услуги юриста, — процедура может стоить почти как долг. В таких случаях нужно трезво считать: имеет ли смысл, или лучше договариваться с кредиторами напрямую.
Альтернативы: когда не обязательно банкротиться
Банкротство не единственный выход. Иногда есть более простые и дешёвые пути.
- Реструктуризация кредита через банк
Многие банки предлагают программу реструктуризации: уменьшение ежемесячного платежа, увеличение срока, кредитные каникулы. Нужно обращаться в банк с заявлением и документами, подтверждающими ухудшение финансового положения.
- Списание долга через суд по сроку давности
Срок исковой давности по кредиту — три года. Если банк или коллектор не подал иск в течение трёх лет с момента, когда вы перестали платить, суд может отказать в иске по причине пропуска срока. Но это работает только если банк действительно не подавал иск, а приставы не возбуждали исполнительное производство. И если вы не совершили действий, прерывающих срок (например, не платили частями, не подписывали соглашений).
- Мировое соглашение с кредитором
Иногда можно договориться с банком о списании части долга в обмен на единовременную выплату. Банки соглашаются на это, когда понимают, что иначе не получат ничего.
- Продажа имущества самостоятельно
Если у вас есть машина или вторая квартира, иногда выгоднее продать имущество самому и погасить долги, чем проходить через процедуру банкротства, где имущество будет продано на торгах, часто по цене ниже рыночной.
Чек-лист: как подготовиться к банкротству
Если вы решили, что банкротство — ваш вариант, вот что нужно сделать до подачи заявления:
- Закажите кредитные истории во всех бюро — через Госуслуги или сайт ЦБ РФ. Вы должны точно знать, сколько и кому должны.
- Соберите все договоры: кредитные, микрозаймы, расписки. Если документов нет, запросите копии у кредиторов.
- Проверьте, не истёк ли срок давности по каждому долгу. Если по какому-то долгу прошло больше трёх лет и кредитор не подавал иск, возможно, этот долг можно не включать в банкротство (или включить, но с указанием на пропуск срока).
- Оцените имущество. Выпишите всё, что у вас есть: квартиры, дачи, машины, вклады, акции. Проверьте, нет ли сделок по отчуждению имущества за последние три года, которые могут быть оспорены.
- Проверьте доход. Если доход выше прожиточного минимума — суд может попытаться ввести реструктуризацию, а не сразу перейти к реализации имущества.
- Сравните стоимость банкротства и сумму долга. Если расходы на процедуру сопоставимы с долгом — возможно, банкротство не имеет смысла.
- Проконсультируйтесь с юристом. Первичная консультация в большинстве компаний бесплатна. Специалист скажет, подходит ли вам банкротство, какой путь выбрать — судебный или внесудебный — и какие риски есть в вашем конкретном случае.
Заключение
Банкротство — это не страшно и не стыдно. Это законный механизм, созданный государством для того, чтобы человек, попавший в безвыходную ситуацию, мог начать с чистого листа. Статистика показывает, что количество банкротств ежегодно растёт — и это не потому, что людей становится больше, а потому, что инструмент работает и о нём узнают.
Но банкротство — не кнопка «списать всё». Это юридическая процедура с правилами, сроками, расходами и последствиями. И то, насколько гладко она пройдёт, во многом зависит от того, насколько грамотно вы подготовились.
Если вы думаете о банкротстве, обращайтесь за консультацией к юристам. Мы оценим вашу ситуацию, рассчитаем стоимость процедуры, расскажем о рисках и поможем выбрать оптимальный путь. Иногда банкротство — действительно лучшее решение. А иногда лучше выбрать другой маршрут — и важно знать разницу до того, как вы сделали первый шаг.